
欧元/美元价格预测:美国CPI数据公布后可能找到方向
欧元/美元因投资者等待美国 8 月 CPI 数据而难以找到方向。 火热的美国 PPI 报告导致美联储鹰派预期进一步升温。 预计欧洲央行今年将再次加息。 周五欧洲交易时段,欧元(EUR)兑美元(USD)在 1.1608 附近表现低迷。过去 10 多天,这一主要货币对一直在 1.1566 和 1.1641 之间窄幅波动,但在北京时间12:30公布美国(US)8 月消费者物价指数(CPI)数据后,可能会找到方向。
行业

欧元/美元因投资者等待美国 8 月 CPI 数据而难以找到方向。 火热的美国 PPI 报告导致美联储鹰派预期进一步升温。 预计欧洲央行今年将再次加息。 周五欧洲交易时段,欧元(EUR)兑美元(USD)在 1.1608 附近表现低迷。过去 10 多天,这一主要货币对一直在 1.1566 和 1.1641 之间窄幅波动,但在北京时间12:30公布美国(US)8 月消费者物价指数(CPI)数据后,可能会找到方向。
欧元/加元可能上涨,因为欧元可能会受到持续鹰派的欧洲央行(ECB)基调支撑。 尽管中东供应风险不断升级,加元仍面临油价下跌带来的压力。 也门胡塞武装已控制具有战略意义的莫卡港,威胁到重要的全球贸易路线。 周五欧洲时段,欧元/加元经历波动,但连续第二个交易日持平,徘徊在 1.6060 附近。由于围绕欧洲央行(ECB)政策前景的鹰派情绪持续存在,该货币对可能上涨,欧元(EUR)可能因此获得支撑。
本周五即将出炉的通胀报告,是美联储在下周利率决议前能够拿到的最后一块通胀拼图。美国 劳工统计局将在北京时间周五20点30分发布8月消费者物价指数CPI。这份数据叠加周四公布的生产者物价指数PPI,将帮助美联储官员预判9月底个人消费支出价格指数PCE的表现,而PCE是美联储最为看重的通胀衡量指标。 本次CPI的读数将直接左右联邦公开市场委员会(FOMC)在
USD/JPY周五亚洲时段震荡走弱,汇价重新回落至154附近。此前美元在美国PPI数据公布后获得支撑并出现反弹,但 美元兑日元 的上行空间仍受到日元走强的限制。市场目前暂时保持谨慎,在美国8月CPI公布前,投资者不愿建立大规模方向性仓位,USD/JPY因此继续处于关键技术区域附近 美国8月PPI成为近期美元反弹的重要催化因素。美国劳工统计局数据显示,8月PPI同比上涨5.4%,较7月修正后的4.8%明显加快,并高于市
欧洲央行 行长拉加德将于周六(9月12日)在法国诺曼底埃普勒维尔-昂-略万举行的苹果节上发表讲话。 据已确认的日程和近期公开表态,她的讲话预计将涉及利率决定、中东冲突推升的油价压力以及8月3.3%的通胀读数。 讲话背景:加息两天后的非正式亮相 拉加德此次公开露面距欧洲央行9月10日加息25个基点不到48小时。 在周四的会后新闻发布会上,她已将当前通胀压力定性为主要由供给侧冲击驱动,明确指出中东冲突持续推高能源成本,并
美国8月消费者价格指数(CPI)将于周五(9月11日)北京时间20:30公布,这是美联储 下周议息会议前的最后一份通胀数据。 周五CPI是美联储下周是否加息的“决胜局”,而华尔街的预测罕见地紧密聚集在0.2%的核心读数附近——这意味着任何偏离都可能引发市场的剧烈重定价。 17家银行核心预测全部落在0.2% 美国劳工统计局将于北京时间周五20:30发布8月CPI报告。 据17家银行汇编的预测,整体CPI环比中值为0.3
周五(9月11日)欧洲时段, 英镑 兑美元 走高至1.3520附近,因英国7月月度GDP数据远超预期。 英国国家统计局公布的数据显示,英国经济7月环比增长0.4%,高于6月的0.3%,而市场原本预期为持平。 与此同时,工业产出和制造业产出数据也均高于预期。核心信号是:英国经济数据意外强劲,为英镑提供了坚实的基本面支撑,但市场真正的下一焦点已转向日内即将公布的美国8月CPI数据。 英国GDP超预期,工业与制造业产出同步
ING 大宗商品策略师 Ewa Manthey 指出,在路透社报道称美国对精炼铜关税的决定仍悬而未决后,铜价大幅下跌,这凸显出关税溢价如何推动价格脱离基本面。她解释称,以美国为中心的套利、库存转移以及仍处于过剩状态的精炼铜市场,与附近供应紧张形成对比,使铜的长期前景仍然积极,但短期价格对关税相关头条消息十分敏感。 关税溢价、库存与过剩平衡 "周四,铜价下跌超过 3%,此前盘中早些时候伦敦金属交易所(LME)价格一度创下 14,875 美元/吨的纪录高位。" "直到目前,市场在
美国股指期货上涨,此前主要股指在周四交易时段下跌。 CME 美联储观察工具显示,加息预期小幅回落至接近 70%,此前为 72%。 投资者正密切等待即将公布的美国 CPI 报告,以衡量未来货币政策收紧情况。 周五欧洲时段,道琼斯指数期货上涨 0.46%,交投于 52,350 附近。与此同时,标普 500 指数期货上涨 0.44%,交投于 7,630 附近,而纳斯达克 100 指数期货小幅下跌 0.45%,交投于 29,260 附近。 美国股指期货上涨,此前美国上一交易日常规时段
白银从 63.00 美元反弹,或从本周五早些时候触及的三周多低点反弹。 由于交易员密切等待美国 CPI 报告发布,上行空间似乎有限。 看跌的技术面设置表明,反弹尝试更可能遭遇抛售。 白银(XAG/USD)在 63.00 美元关口附近找到一些支撑,并从本周五早些时候触及的三周多低点展开温和的盘中反弹。白色金属在欧洲早盘时段重新站上 64.00 美元整数关口,不过由于交易员密切等待美国消费者通胀数据公布,上行空间似乎有限。 从技术角度看,XAG/USD 在隔夜跌破 4 小时图上
白银从 63.00 美元反弹,或从本周五早些时候触及的三周多低点反弹。 由于交易员密切等待美国 CPI 报告发布,上行空间似乎有限。 看跌的技术面设置表明,反弹尝试更可能遭遇抛售。 白银(XAG/USD)在 63.00 美元关口附近找到一些支撑,并从本周五早些时候触及的三周多低点展开温和的盘中反弹。白色金属在欧洲早盘时段重新站上 64.00 美元整数关口,不过由于交易员密切等待美国消费者通胀数据公布,上行空间似乎有限。 从技术角度看,XAG/USD 在隔夜跌破 4 小时图上
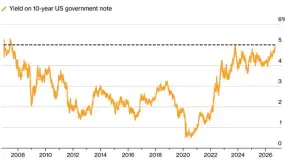
财联社9月11日讯(编辑 潇湘) 本周五,持续数月的美债抛售潮正彻底滑向一个危险境地——10年期美债收益率无限逼近5%大关,这引发了人们对股市和全球经济终将受创的担忧…… 行情数据显示,素有“全球资产定价之锚”之称的10年期美债收益率周四狂飙了12.61个基点,周五亚洲时段进一步向上突破了4.97%一线,刷新2023年10月以来新高。 本轮收益率大涨主要由 油价新一轮暴涨、居高不下的PPI数据,以及特朗普最新表态的共同推波抬
欧洲央行 周四(9月10日)将存款利率上调25个基点至2.5%后,两大机构对后续路径给出了截然不同的判断。 澳新银行预计欧洲央行将在12月再次加息25个基点至2.75%,并指出市场已定价10月加息约90%的概率,其核心依据是中东冲突升级对能源价格的持续冲击。 荷兰国际集团则将周四的加息定性为“保险性”举措,认为除非能源价格压力持续或恶化,否则欧银不太可能进一步加息。 ANZ:市场已定价10月加息90%,12月将升至2
周五亚洲时段,一场全球性债券抛售潮持续发酵,美国 10年期国债收益率逼近市场高度关注的5%重要关口。 国际油价大幅突破每桶100美元,通胀担忧持续升温,美国加息押注不断走高,双重因素冲击下投资者情绪明显承压。从东京、悉尼,再到纽约与伦敦,全球主要经济体借贷成本攀升至数十年高位。全球债市剧烈波动,不仅牵动大类资产定价,也将传导至居民房贷、企业融资等实体经济环节。 全球央行集体转向,财政赤字加剧债市抛售压力 周四欧洲央行
德国商业银行(Commerzbank)的 Tatha Ghose 预计俄罗斯央行将把关键利率维持在 14.0%,并认为尽管经济增长疲弱,但通胀基本面并不支持进一步宽松。他指出,分析师的通胀预测已经上调,燃料和汇率压力依然存在,而普京总统如今将高利率视为稳定工具,这表明政治信号也倾向于暂停降息,同时卢布(RUB)的交易水平已超过德国商业银行的年末目标。 政策暂停可能性较大,卢布仍然坚挺 "俄罗斯央行(CBR)将于今日晚些时候公布利率决议:市场共识在将关键利率维持在 14.0%
英国国内生产总值 7 月环比增长 0.4%,好于持平增长的预期。 英国制造业产出 7 月增长 0.9%,与工业生产一道提振了更广泛的经济产出数据。 尽管油价风险加剧,受日本央行收紧政策预期支撑,日元走强。 英镑/日元在前一日录得涨幅后回落,周五亚洲时段交投于 208.30 附近。由于英国公布关键经济数据后,英镑(GBP)兑日元(JPY)仍表现疲软,这一交叉盘承压下行。 英国国家统计局(ONS)周五报告称,英国国内生产总值(GDP)7 月环比增长 0.4%,高于市场预期的持平
纽元/美元在周五欧洲时段早盘升至接近 0.5835,获得动能。 在更火热的 PPI 数据公布后,交易员将加息 25 个基点的概率上调至 70%以上。 纽储行的鸽派信号可能会限制新西兰元的上行空间。 周五欧洲交易时段早盘,纽元/美元升至 0.5835 附近,结束了连续四天的跌势。不过,随着市场在周五晚些时候美国关键消费者物价指数(CPI)通胀数据公布前转趋谨慎,该货币对的潜在上行空间可能有限。 根据 CME FedWatch 工具,在一份显示 8 月生产者物价指数(PPI)上升
澳元兑美元反弹至接近 0.7175。 8 月份美国火热的 PPI 报告提振了鹰派美联储押注。 预计澳储行今年将进一步加息。 周五欧洲交易时段,澳元(AUD)兑美元(USD)上涨 0.22%,交投于 0.7175 附近。受美国 8 月份生产者物价指数(PPI)强劲数据推动美元大幅跳升影响,澳元/美元在前一日大幅下跌后强劲反弹。 数据显示,周四美国整体生产者通胀年率加速至 5.3%,高于预期。剔除波动较大的食品和能源项目的核心 PPI 年率增长 4.6%,符合预期。 火热的美国
美债10年期收益率强势突破4.8%,正步步逼近5%这道“生死线”——一旦站稳,将正式脱离多年震荡区间,上方几乎无险可守。油价冲顶、 农产品 齐涨持续推升通胀预期,VIX骤然觉醒,机构抢购尾部风险保护。AI叙事支撑科技股韧性,但纳斯达克35%空头积累随时可能触发轧空。 美国债券市场正在发出越来越难以忽视的警报。10年期美债收益率逼近5%关键关口,油价爆发式上涨推升通胀预期,农产品价格同步走高,波动率指标随之觉醒——多重压力叠加,
美元指数 周五亚洲早盘维持强势,最新交投于99.12附近,延续前一交易日的反弹走势。此前公布的美国8月生产者价格指数明显高于市场预期,令投资者重新评估美国通胀压力以及美联储 未来的政策路径。随着市场焦点转向即将公布的美国8月消费者价格指数,美元目前处于关键方向选择阶段。 美国劳工统计局公布的数据显示,美国8月PPI同比上涨5.4%,较7月修正后的4.8%明显加快,同时高于市场预期的5.3%。剔除食品和能源后的核心PP
 WikiFXWikiFXWikiFXWikiFXWikiFXWikiFXWikiFXWikiFXWikiFXWikiFX