
美国柴油零售均价创历史新高
美国汽车协会11日公布的数据显示,美国全国柴油平均零售价格当日突破每加仑6美元关口,达到每加仑6.0556美元,创历史新高。 数据显示,前一日和一年前全美柴油平均售价分别为每加仑5.9773美元和3.7053美元。其中,燃油价格长期处于全美最高水平的加利福尼亚州柴油平均售价11日升至每加仑7.9827美元。 据悉,俄乌冲突和伊朗战事使全球燃料市场的柴油供应减少约8%。美国利波石油咨询公司总裁安迪·利波表示,炼油厂无法生产出更多柴油。 柴油
行业

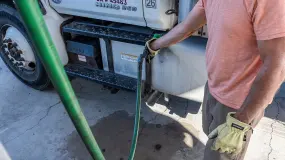
美国汽车协会11日公布的数据显示,美国全国柴油平均零售价格当日突破每加仑6美元关口,达到每加仑6.0556美元,创历史新高。 数据显示,前一日和一年前全美柴油平均售价分别为每加仑5.9773美元和3.7053美元。其中,燃油价格长期处于全美最高水平的加利福尼亚州柴油平均售价11日升至每加仑7.9827美元。 据悉,俄乌冲突和伊朗战事使全球燃料市场的柴油供应减少约8%。美国利波石油咨询公司总裁安迪·利波表示,炼油厂无法生产出更多柴油。 柴油
北京时间9月12日下午, 国际油价暗盘大跌,截至14时55分,布伦特原油暗盘跌超3%,跌破100美元 ,最新报99.4美元/桶,纽约期油暗盘跌2.85%,最新报95.38美元/桶。 消息面上,周五公布的通胀报告,让加息从美联储可选项变成了必选项。 受燃油价格走高等因素推动,美国8月CPI同比涨幅保持在3.4%的高位,核心CPI同比涨幅则从2.5%回落至2.4%,均与市场预期一致。8月CPI环比上涨0
自美联储主席沃什于Jackson Hole全球央行年会发言后,加息的可能性持续上升。联邦基金利率期货市场反映,加息的隐含概率已经增加,美国国债收益率亦随之上行。嘉信理财董事总经理兼首席投资策略师Liz Ann Sonders表示,若劳动力市场保持韧性及同步经济指标稳健,均支持美联储采取渐进取态。 Liz指出,过往美联储收紧货币政策往往导致市场短期波动,但股市通常在初段回调后
对于全球股票市场牛市轨迹而言,关键风险似乎不是美联储会否重返加息政策,而是一次最新加息拉开帷幕之后,后续美联储货币政策路径会不会演变为持续性加息紧缩路径,以及更高的融资成本最终会不会大幅拖累非农就业市场和企业盈利轨迹。历史统计数据显示,与经济衰退相关的熊市,美股市场跌幅中位数达到36%、持续18个月;没有衰退伴随的熊市,跌幅为28%且仅持续大约八个月。 至少从历史数据角度来
8月美国消费者价格指数(CPI)加速走高,交易员对下周加息概率预测最高触及90%。机构正在关注本轮紧缩周期是否会更进一步,而美联储的决定也可能引发美国总统特朗普的强烈不满。 能源通胀卷土重来 美国劳工统计局周五公布数据显示,8 月美国消费者价格指数(CPI)环比上涨0.4%,7月环比仅微增0.1%;截至8月的12个月,CPI同比上涨 3.4%,与7月同比涨幅持平,符合预期。 受中东冲突带来的原油涨价,汽油价格在连续两个月下跌后环比大涨3.9%,贡献当月CPI涨幅的三分之一以上
油价逼近110美元/桶,距中期选举仅剩七周半,民主党重夺参议院概率已突破50%,政治与经济压力正迫使白宫寻求缓和。与此同时,日元结构性升值才是更深层的全球风险——美日利差背离修正、日本资本大规模回流、套息交易被迫平仓,将同步推升欧美债券收益率并唤醒VIX,一场跨资产波动率风暴或已在酝酿之中。

BMO预计10月、12月将连续跟进,三次合计加息或抹去2025年全部降息成果;先锋集团认为"连加三次"是合理起点,但实际次数可能高达六次。历史上存在例外:1997年美联储仅加息一次,此后18个月内未再行动。与此同时,AI巨头万亿级债务融资、保险业私人信贷敞口,及10年期美债收益率逼近5%,为本轮加息周期最危险的压力点。
高盛从预测按兵不动到押注下周加息25基点,并表示这次转向并非因为通胀数据有多糟糕——8月CPI虽称不上完美,但也未令人警觉。真正的关键在于:沃什鹰派发言已引导市场预期"若通胀数据不够完美则加息",美联储若此时退缩,公信力将遭重创,长端利率恐即刻剧烈反应。
高盛 将2026—2028年全球光模块整体出货量较此前预测均上调20%以上。 历经7月的大幅回调后,8月以来A股光模块个股迎来反弹。9月11日, 铭普光磁 涨停,8月以来累计涨超48%,已收复7月的跌幅。 高盛 上调光模块市场预测 日前, 高盛 发布关于光模块行业的研报称,得益于AI基础设施支出增长推动需求、产品结构向高速传输(800G、1.6T、3.2T)迭代升级,以及光互联采用率随着服务器端口速率提高而不断上升,看好光模块增长前景。 高盛将2026—2028年全球光模块整

伦巴德全球宏观研究指出,GPIF正在或即将加速回流日本国内债券,这一结构性资金回流将推动USD/JPY跌破150,并指向130至140的公允价值区间,而全球套息交易的被动去杠杆风险尚未被市场充分定价。西班牙国际银行指出,由于日本本土资产吸引力的提升,在现行政策框架下,GPIF或减持高达620亿美元美债。
美股指结束四连跌。道指收涨近1%。思科涨超4%,IBM涨近4%,领涨道指。费城半导体指数涨1.81%,安森美半导体涨超8%,迈威尔科技涨逾4%。10年期美债收益率收于4.974%,日内上行约3个基点。布伦特原油跌2.81%,盘中一度触及110.19美元的四个月高位。WTI原油跌2.37%。现货黄金上涨0.7%。

标普500指数收涨0.86%至7656.98点,纳斯达克综合指数上涨0.96%至26333.04点,道琼斯工业平均指数上涨0.98%至52573.29点。WTI原油下跌2%至每桶100.44美元,布伦特原油从四个月高位回落跌近3%但仍高于104美元,长端美债表现优于短端。

“新美联储通讯社”Nick Timiraos最新撰文称,投资者已基本认定美联储下周将进行三年来首次加息,更难的问题是之后会怎样。由于美联储内部几乎没人认为单次加息25个基点足以压低通胀,若下周决定加息,则反映的是利率此前处于错误水平的判断,一次加息无法解决问题。自1990年代以来,美联储仅有一次“一次性”加息。

“新美联储通讯社”Nick Timiraos最新撰文称,投资者已基本认定美联储下周将进行三年来首次加息,更难的问题是之后会怎样。由于美联储内部几乎没人认为单次加息25个基点足以压低通胀,若下周决定加息,则反映的是利率此前处于错误水平的判断,一次加息无法解决问题。自1990年代以来,美联储仅有一次“一次性”加息。

WTI 原油早盘承压后回升,受霍尔木兹谈判影响下跌约 3.4%。 汽油贡献了 8 月 CPI 月度涨幅的三分之一以上。 自 2 月战争爆发以来,全球库存已减少 5.07 亿桶。 西德克萨斯中质原油(WTI)交投于 97.00 美元附近,跌幅约 3.4%,有望录得五个交易日以来的首个下跌交易日。《金融时报》周五报道称,海湾国家外长将与伊朗外长在阿曼城市塞拉莱会面,推动就一项临时安排争取支持,该安排涉及通过霍尔木兹海峡的航运。会议定于周一举行。油价在周五走低。

白银/美元在从两日低点反弹后仍守在颈线下方。 看跌 RSI 信号表明卖方仍掌控短期技术面。 跌破 62.55 美元将进一步暴露 61.01 美元和 60.00 美元。 银价录得超过 1% 的涨幅,但仍交投于“头肩顶”颈线下方,这表明短期整体趋势可能偏向下行。白银/美元报 64.24 美元,此前自 62.94 美元的日内低点反弹。 白银/美元价格预测:技术前景 如果白银难以突破 64.10-64.15 美元附近的颈线,白色金属料将横盘整理,同时看跌动能持续积聚。尽管白银当日上涨

荷兰国际集团(ING)分析师克里斯-特纳(Chris Turner)和帕德雷克-加维(Padhraic Garvey)认为,日本央行可能加息25个基点至1.25%,随后将谨慎推进。他们认为政府会抵制激进收紧,并预计明年1月和4月再各加息25个基点,将政策利率提高至1.75%,他们认为在临时削减消费税之前,这一水平接近中性。 预计日本央行将加息但保持谨慎 "日本央行今年的正式沟通已承认实际政策利率为负,且需要上调。

美国10年期收益率小幅回落,但本周仍大幅走高。 30年期收益率在触及2007年以来最高水平后回落。 随着通胀预期上升,美联储加息概率升至91%。 美国国债收益率在美国通胀数据公布后于北美时段下跌,但本周仍有望收高。美国10年期国债收益率下跌1个基点至4.951%,但本周已上涨逾16个基点,或3.49%。

美国10年期收益率回落,但本周仍大幅走高。 30年期收益率在触及2007年以来最高水平后回落。 随着通胀预期上升,美联储加息概率升至91%。 周五北美时段,在美国通胀数据公布后,美国国债收益率回落,但有望以周线上涨收官。美国10年期国债收益率下跌1个基点至4.951%,但本周已上涨逾16个基点,或3.49%。

美元/日元逆转了美国CPI公布后早盘的跳涨,今日走低。 美国核心CPI通胀在8月上升0.3%,略显偏热,但美元未能守住涨幅。 日元正受到市场押注日本央行下周加息的支撑。 周五,美元/日元交投于153.70附近,日内下跌,此前美国通胀数据公布后曾短暂飙升至154.50上方。该货币对在数小时内回吐了这一涨幅,因为日元走强压过了美元的短暂反弹,使其在本周从155中段大幅下挫后,重新回到近期区间的下沿附近。
 WikiFXWikiFXWikiFXWikiFXWikiFXWikiFXWikiFXWikiFXWikiFXWikiFX