
通胀忧虑重燃,美股低开,存储芯片股普跌,布油涨破105美元,30年期美债收益率升至2007年6月以来最高
纳指跌1%,道指跌0.2%,标普500指数跌0.6%。存储芯片股普跌,SK海力士跌约4%,闪迪跌约3%。光通信股普跌,迈威尔科技跌约2%,Coherent跌约3%。美国30年期国债收益率升至5.34%,创2007年6月以来最高。现货黄金5分钟内快速上涨10美元/盎司,报4348.7美元/盎司,日内跌幅收窄至1.2%。
行业

纳指跌1%,道指跌0.2%,标普500指数跌0.6%。存储芯片股普跌,SK海力士跌约4%,闪迪跌约3%。光通信股普跌,迈威尔科技跌约2%,Coherent跌约3%。美国30年期国债收益率升至5.34%,创2007年6月以来最高。现货黄金5分钟内快速上涨10美元/盎司,报4348.7美元/盎司,日内跌幅收窄至1.2%。
美元指数收复早盘跌幅,转为上涨,接近99.93,市场聚焦美国PPI数据。 投资者预计美国PPI数据增速将加快。 市场还在等待将于周五公布的8月美国CPI数据。 在将于GMT12:30公布的美国8月生产者物价指数(PPI)数据前,美元(USD)收复早盘跌幅并转为上涨。 欧洲交易时段,衡量美元兑六种主要货币价值的美元指数(DXY)上涨0.15%,报99.93附近。 金融市场将密切关注美国PPI数据,以获取有关美联储(Fed)下周利率决议的最新线索。 预计美国总体PPI年率将从7月
美国30年期国债收益率已上涨至全球金融危机以来的最高水平。 不断膨胀的美国政府债务以及对美国财政部回购计划的失望,被视为此次上涨背后的主要原因。 接近100美元的油价给国债带来压力。 30年期美国国债收益率交易于5.3%以上,接近2007年雷曼兄弟倒闭时的高点。基准10年期美国国债收益率周四早些时候触及4.865%的高位,在不到两周的时间里累计反弹25个基点,自6月底以来累计上升了整整半个百分点。2年期收益率已突破过去两年区间顶部,位于略低于4.5%的水平。是什么推动国债收益
大华银行(UOB)的Quek Ser Leang和Lee Sue Ann指出,美元/日元在跌至152.92并回升至153.54后,疲弱态势正在153.45附近趋于稳定。他们目前预计日内将在153.00至154.30之间盘整。不过,他们对1-3周的看法仍然偏空,年初至今低点152.08仍是下一个关键支撑位,而强阻力位则在155.20。 美元/日元仍偏向下行,接近152.08 "24小时观点:周二,美元跌至152.87,随后强劲反弹,收于153.96。昨日,我们强调如下:"尽管条
(欧洲)讯 周四(9月10日)美国股指期货小幅上涨,美国国债收益率则继续走高。在最新美国工厂端价格数据以及重要科技公司财报公布前,市场风险偏好依然受到明显压制。随着中东袭击升级,油价重新回到每桶100美元上方,全球债券市场再次陷入紧张。欧洲斯托克600指数在欧洲央行决议以及行长拉加德新闻发布会前下跌0.2%。标普500指数期货上涨0.1%,暂时止住此前连续三个交易日下跌的势头。油价突破100美元很有意义布伦特原油升破每桶102美元,此前伊朗释放信号称,已经准备应对进一步升级的战争。随着伊朗战争重新升级,布油周三自7月以来首次突破具有心理意义的100美元关口,交易员同时也在应…
日元(JPY)继续在重塑更广泛的宏观动态中发挥核心作用,其近期升值缓解了亚太(APAC)货币面临的贸易加权汇率压力,并为地区其他货币的名义升值创造了空间。尽管美国财政部长斯科特-贝森特(Scott Bessent)关于日本央行(BoJ)政策决定存在“信息不对称”的言论,实际上抑制了市场对日元走弱的投机性押注,但机构分析师警告称,短期上行空间可能受限。由于金融市场已完全计入日本央行下周加息的预期,进一步的汇率涨幅取决于日本央行官员能否切实落实政策,以及全球能源冲击不会卷土重来。
金价在收益率上升和美联储加息押注支撑美元的背景下承压。 在生产者通胀未能带来多少缓解后,美国CPI成为焦点。 日线图显示动能中性,而黄金/美元仍受限于200日SMA下方。 黄金(XAU/USD)周四呈下行偏向,因美元(USD)持稳、美国国债收益率上升以及市场对美联储(Fed)加息的预期对这种贵金属构成压力,同时交易员也在评估最新的美国生产者物价指数(PPI)数据。截至发稿时,XAU/USD 交投于 4,368 美元附近,此前曾触及日内高点 4,324 美元,当日下跌 0.75
标普500指数期货上涨0.14%,纳斯达克100指数期货跌0.16%,美债收益率维持高位。市场紧盯即将公布的美国CPI数据。现货黄金日内跌幅达0.5%,报4379.54美元/盎司,COMEX铜期货跌超4%,伦铜跌近3%。
美元兑加元 周四亚洲时段维持震荡,汇价在1.3800关口上方徘徊,未能延续前一交易日的小幅反弹。市场参与者在美国 关键通胀数据公布前趋于谨慎,暂时不愿建立新的方向性仓位,导致USD/CAD整体维持在近期低位附近整理。 美国PPI将于周四公布,CPI则将在周五发布。两项通胀数据将成为市场判断美联储未来政策路径的重要依据,并直接影响美元需求以及USD/CAD的短期方向。如果通胀压力继续高于预期,市场可能进一步提高对美联储
美联储9月货币政策会议即将到来,会议时间为当地9月15日至16日,美国 政坛与金融市场的博弈进入高潮。美国总统特朗普以及政府高级官员持续向美联储喊话,敦促联储不要加息,甚至直接提出降息的诉求。加息会抬升全社会借贷成本,本就承受物价压力的美国家庭负担将进一步加重。但紧缩政策同样能够抑制消费与信贷需求,冷却经济,从而缓解通胀压力。 多位经济学家提醒,这场政策抉择,不仅关乎物价与居民生活,更是对美联储独立地位的一次重大考验
周四(9月10日)亚洲时段, 美元兑日元 窄幅震荡,当前交投于153.45附近,整体仍处于2月18日以来的低位区间。 日本央行审议委员增一行(Kazuyuki Masu)最新释放的鹰派表态正在为日元提供潜在支撑。 增一行周四表示,鉴于金融条件仍然宽松,日本央行预计将继续加息,并特别点出了油价、食品价格、生产者价格以及弱日元所带来的通胀风险。 此番表态发生在日本央行9月17日至18日政策会议之前,进一步强化了市场对本次
周四(9月10日)亚洲时段早盘, 欧元 兑美元 在1.1635附近窄幅整理。 欧洲央行将于日内公布9月政策决议,市场普遍预期加息25个基点至2.5%,这将是年内第二次加息;美国 8月生产者价格指数(PPI)则将于同日稍晚公布。 荷兰国际集团(ING)在决议前发布的四情景框架给出了一个明确结论:无论措辞偏向哪一端,25个基点的加息都已锁定。真正决定欧元走向的,是拉加德在新闻发布会上释放的政策指引。 加息“几乎锁定”:市
高度依赖能源进口的欧洲,时隔两年再次被燃料成本暴涨推到了被迫加息的墙角。市场已进一步押注欧洲央行后续政策收紧,预计明年底前将累计加息约90个基点。 北京时间周四20:00,欧洲央行将公布最新利率决议,15分钟后,欧洲央行行长拉加德召开货币政策新闻发布会。为了应对伊朗战争引发的能源价格上涨及其对通胀的潜在冲击,欧洲央行大概率将再次加息。 经济学家普遍预计,欧洲央行将把政策利率从2.25%上调至2.50%,并释放 如果通胀前景没有改
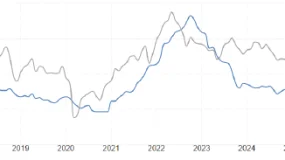
9月10日,ATFX汇评:今日20:15,欧央行将公布9月利率决议结果,主流预期认为将加息25基点,三大基准利率(存款机制利率、主要再融资利率、边际贷款利率)分别升高至2.5%、2.65%、2.9%。当日20:45,欧洲央行行长拉加德召开货币政策新闻发布会,重点关注其对通胀和利率路径的看法。 促成欧央行加息高预期的核心因素是通胀。美国和伊朗的冲突已经成为影响全球经济最重要事件,双方互相打击油轮和基础设施后,导致
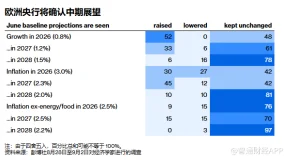
欧洲央行将于北京时间周四20:15公布利率决议,市场普遍预期该行将加息25个基点,把存款机制利率从2.25%上调至2.50%。这将是欧洲央行自伊朗战争推高能源价格以来的第二次加息,当前通胀率远高于目标水平,而 欧元 区经济表现意外稳健。 调查显示,除一位分析师外,所有分析师都认为欧洲央行将于周四将存款利率上调25个基点至2.5%。新的季度预测将强化加息理由:欧元区经济增长加速的同时,通胀压力也将加大。 政策制定者正努力应对上月
大华银行(UOB)的郭世亮和李秀安认为,澳元/美元在平静的交易时段后维持在 0.7220 附近,盘中波动区间约为 0.7205–0.7238。他们维持澳元可能小幅走高的观点,但预计未来 1–3 周内涨幅将限制在 0.7160–0.7240 区间内。从多周角度来看,他们指出澳元/美元可能继续上涨,不过能否重新测试年内高点 0.7277 仍不确定。 澳元偏向上行,但涨幅有限 "24小时观点:两天前,澳元在 0.7205 和 0.7231 之间平静交投,收盘基本持平于 0.7216
XAU/USD 继续在 4,350 美元至 4,440 美元的近期区间内交易。 更高的油价和飙升的全球收益率正在削弱贵金属的支撑。 黄金的短期趋势仍然温和看跌,4,300 美元支撑区域仍面临风险。 周四,黄金(XAU/USD)在未能站稳 4,400 美元上方后小幅走低,油价逼近关键的 100 美元水平,而在全球多数主要央行一系列货币政策决议公布前,全球收益率正在反弹。 另一方面,疲软的美元正使这类贵金属维持在过去 10 天的交易区间内,而道明证券(TD Securities)
德国商业银行(Commerzbank)的 Tatha Ghose 预计,土耳其共和国中央银行(CBRT)将把一周回购利率维持在 37.0%,但强调有效货币条件取决于流动性工具。他指出,近期的技术性正常化已经放松了政策并加速了里拉贬值,并警告称,鉴于通胀趋势仍然强劲,任何进一步放松融资或指引的举措都将使里拉继续承压。 政策工具驱动里拉走势 "土耳其央行(CBRT)将于今日晚些时候公布利率决议:市场(几乎)一致预期一周回购利率将维持在 37.0% 不变。但与近几个月一样,这一共识
荷兰国际集团(ING)的 Frantisek Taborsky 指出,捷克国家银行(CNB)的静默期已经开始,副行长 Zamrazilova 表示倾向于在下周的会议上维持利率不变。尽管利率出现抛售,利差已经收窄,EUR/CZK 已重新回到 24.250 上方。ING 的模型认为该货币对估值合理,但警告称,若 CNB 的决议比市场预期更偏鸽派,EUR/CZK 可能进一步走高。 CNB 在会议前释放维持利率不变的信号 "在捷克共和国,CNB 的静默期今天开始。" "副行长 Eva
布伦特原油仍维持在每桶100美元上方。标普500指数期货上涨0.14%,纳斯达克100指数期货跌0.16%,美债收益率维持高位。市场紧盯即将公布的美国CPI数据。
 WikiFXWikiFXWikiFXWikiFXWikiFXWikiFXWikiFXWikiFXWikiFXWikiFX