
市场淡化中东风险,美股期货上扬,韩股收跌3.6%,油价回落,黄金小幅下跌
标普500期货上涨0.3%,欧洲斯托克50指数开盘涨0.4%,韩股收盘重挫3.6%,报6384.24点。布伦特原油周一早盘一度攀升至每桶105.63美元,随后回落0.8%至103.91美元,但仍维持在百元关口上方。现货黄金报4186美元/盎司,跌幅约0.17%。
行业

标普500期货上涨0.3%,欧洲斯托克50指数开盘涨0.4%,韩股收盘重挫3.6%,报6384.24点。布伦特原油周一早盘一度攀升至每桶105.63美元,随后回落0.8%至103.91美元,但仍维持在百元关口上方。现货黄金报4186美元/盎司,跌幅约0.17%。
周一亚洲交易时段, 纽元兑美元 延续疲软态势,目前交投价格大约在0.5600附近,跌幅约0.2%。纽元走势偏弱,交易员持续紧盯中东局势升级带来的国际油价上行压力,地缘冲突进一步放大市场对于通胀持续高企的担忧。密歇根大学消费者信心指数回落,一度拖累美元,支撑纽美汇率,而美联储 官员的最新偏鹰表态,又重新强化市场对高利率持续更久的预期,多空因素交织之下,纽美短期震荡格局进一步加剧。 本周新西兰国内将陆续公布食品通胀数据、
美元/日元 货币对在经历前一交易日的小幅上涨后,于周一亚洲时段小幅回落,交投于约158.10附近。由于日本市场当日因体育节公众假期休市,交投量预计较为清淡,汇价波动可能受到限制。当前市场正处于美日两国货币政策预期分化、地缘风险交织以及宏观经济数据密集落地的多重博弈之中,方向性突破暂时缺位。 美元一侧的压力来自消费者信心的急剧恶化。密歇根大学10月消费者信心指数初值暴跌至46.3,不仅远低于9月的48.1和4月的47.
近期,美债收益率持续走高,连续扰动欧洲金融市场。10月8日,美国10年期国债收益率盘中升至约5.37%,创24年来新高。受其影响,欧洲多国国债收益率近期也在上升:英国10年期国债收益率升至5.527%,创2007年以来最高水平;法国10年期国债收益率升至4.961%,甚至一度触及近24年来高位。 机构和市场数据表明,美债市场变化不仅
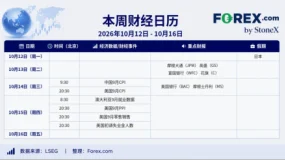
美国9月CPI、美股财报,以及地缘局势成为本周市场的三大主线。 随着美债市场抛售暂时缓和,上周全球主要股市普遍上涨,其中纳斯达克和标普500分别创下历史新高。在美元继续维持强势的同时,现货黄金上周先抑后扬收盘接近4200美元整数关口。欧元连续五周下跌,刷新17个月新低。 本周焦点 ① 美国9月CPI数据与美联储利率前景 ② 地缘
Kenneth Rogoff过去曾担心美国的债务会拖累经济增长。而如今,这位国际货币基金组织(IMF)前首席经济学家却担忧着更糟糕的事情。 Kenneth Rogoff目前为哈佛大学经济学教授。他在接受最新采访时表示,“需要澄清的是,直到最近我才开始担心美国的债务危机。” 什么会引发危机? Rogoff解释说:“例如比伊朗战争规模更大的冲击,或者网络攻击,或者其他一些意想不到的冲击。问题在于我们缺乏韧性。” 他解释说,债务“取决于你如何衡量”,美国目前已达到 历史新高 ,而
(亚太)讯 随着油价回落,周一(10月12日)股票和债券期货双双上涨。交易员暂时淡化了沙特阿拉伯最新遇袭事件的影响,尽管这些袭击可能导致中东战争进一步扩大。亚洲股市表现相对落后,MSCI明晟亚太地区股票指数下跌0.2%。韩国股市在长周末假期后恢复交易,股价下跌3%。标普500指数期货上涨0.3%,欧洲股指期货上涨0.6%。#亚市直击#油价走低布伦特原油价格下跌1.2%,至每桶103.43美元。此前,也门胡塞武装周末袭击了沙特首都利雅得的主要机场,推动布伦特原油在周一早盘一度升至105.63美元。交易员正在权衡中东石油供应仍保持韧性、地区紧张局势升级,以及美国声称俄罗斯与乌克…
A股三大指数集体下跌,创业板指跌逾1%。盘面上,影视 院线 、 出版 、 风电设备 、 短剧互动游戏 、 AI语料 、 知识产权 涨幅居前, 种植业 、 油服工程 、 房地产服务 、 焦炭、 贵金属 、 能源金属 表现不佳,领跌市场。 截至午间收盘,沪指下跌0.12%,报3809.08点;深成指下跌1.03%,报12512.10点;创业板指下跌1.27%,报3004.81点;科创50指数下跌0.78%,报1445.95点;北证50指数下跌1.24%,报1024.41点。全市场
近期,多家 银行 美元存款利率出现回升。 内地外资 银行 率先发力,大众 银行 深圳分行一年期美元定存利率可达4.1%;东亚中国、汇丰中国、富邦华一银行等也普遍将新客或新资金优惠利率推升至4%以上。如富邦华一银行针对新客户推出1万美元起存、3个月年化4.15%的产品。相比之下,国内各类银行美元定存利率相对较低,但也有城商行可达到3.8%以上。 此轮利率上行与美联储货币政策转向密切相关。9月中旬,美联储时隔三年多首次加息25个基点,联邦基金利率目标区间上调至3.75%–4%,系
掉期市场显示,未来六个月韩国央行累计加息50个基点的概率约为70%,Gama Asset Management等机构预计,韩国政府削减债券发行带来的短暂反弹难以持续,3年期和10年期国债收益率将重返四年高位。
据 Woofun AI 消息,花旗集团(C.US)预测美国财政部将在每轮 20 年期和 30 年期债券拍卖中各削减 30 亿美元发行规模,转而依赖短期国库券筹资,甚至可能取消 20 年期债券,相关公告预计于 11 月 4 日发布。 市场数据揭示了这一策略背后的博弈。10 月 9 日,十年期美债收益率报 5.24%,30 年期达 5.60%;而在 10 月 1 日,10 年期收益率触及 2002 年以来高位,同日美国财政部动用 60 亿美元
法国外贸银行(Natixis)发布研报指出,将于本周出炉的 美国9月消费者物价指数(CPI)大概率符合市场预期,8月通胀数据异常走高只是一次性特例。该行经济学家判断,美联储主席本轮加息周期或许已经完成唯一一次加息操作。 这份CPI前瞻报告,对核心通胀、通胀扩散程度以及后续美联储货币政策路径,给出了完整情景推演,同时也提示月度通胀数据天然存在波动噪音,政策制定者仍会持续跟踪各项通胀指标的变化趋势。 9月CPI数据预测:
周一(北京时间10月12日)亚市早盘, 现货黄金 交投于4186.42美元/盎司附近,金价受益于逢低买盘,上周五触及一周高位至4207.57美元/盎司,交易员同时评估美联储进一步加息的可能性; 美原油 交投于92.37美元/桶附近,因飓风伊萨亚斯向墨西哥湾北部逼近,石油公司关闭了美国 海域逾70%的原油产能提振油价,同时,美伊局势还存变数,据悉,美国已接受伊朗就重新开放霍尔木兹海峡提出的部分条件,但其他条件能否满足仍
美国9月CPI将于周三(10月14日)公布,市场预期整体通胀将从3.4%升至约3.7%,主要由汽油驱动的能源价格跳升推动,而核心通胀预计持稳于2.4%附近。这份报告是美联储 10月27日至28日会议前的最后一份通胀数据,将直接影响市场对美联储政策路径的定价。 市场预期:整体CPI环比0.6%,同比升至3.7% 美国9月CPI将于北京时间周三20:30公布,为美联储10月27日至28日会议前的最后一份通胀报告。 市场预
① 华泰证券 :消费级 3D打印 设备放量有望带动耗材需求持续增长 华泰证券 研报称,消费级 3D打印 设备放量有望带动耗材需求持续增长。新机销售带动初始耗材采购,设备保有量扩大与打印频次提升则有望增加后续耗材消耗,形成持续复购需求。FDM路线下,PLA、PETG有望率先受益,柔性材料和工程 塑料 的应用渗透有望随打印场景拓展逐步提升;光固化路线则有望依托部分专业场景的需求增长,为丙烯酸酯类配方原料带来增量需求。 ② 中信证券 :2026年第四季度油轮龙头估值和利润有望创 历
银行 板块盘中再度走强, 中国银行 、 中信银行 涨超2%。续创 历史新高 , 渝农商行 、 重庆银行 、 民生银行 、 宁波银行 涨幅靠前。消息面上,截至目前,已有21家A股 银行 披露2026年中期分红方案,合计拟派息超2600亿元,其中15家分红比例较去年提升。六大行现金分红比例从30%统一提至31%,合计拟派息超2200亿元,占比超八成。 相关报道 A股银行“红包”来袭 15家银行中期分红比例较去年提升 上市 银行 2026年中期“红包”正在陆续派发。日前, 江阴银行
美国 总统特朗普周日(10月11日)宣布,俄罗斯与乌克兰已同意立即实施“能源停火”。距其公布俄罗斯向美国供应柴油的协议仅过去两天。 能源停火宣布:基辅意外,细节未明 特朗普周日宣布俄罗斯和乌克兰已同意立即实施能源停火,这一消息令基辅感到意外。 一名乌克兰官员表示,基辅是通过阅读特朗普的社交媒体帖子才得知此事的,与公众获知的方式相同。 白宫和克里姆林宫均未解释该协议是如何达成的,也未说明其涵盖范围。 泽连斯基表示,乌克
中信证券 研报称,霍尔木兹海峡石油出口恢复至战前水平,货盘的大量增 长和 有限的可用船舶清单推动VLCC运价持续上行,并开始外溢至Suezmax。沙特扩大贴水持续刺激货盘,STS转运为当下的主要交货方式,非传统装卸作业叠加穿梭油轮运力限制持续损耗VLCC有效运力,无法与增长的货盘匹配,随着近期船舶袭击频率提升,受损船只维修困难,VLCC有效运力进一步受损,VLCC运价或进一步上行。裂解价差有望维持高位,炼厂采购意愿仍然充足,能源供应逐步转向稳定优先,季节性的刚性需求叠加贸易流
华泰证券 发布A股策略报告称,上周市场较节前放量, 煤炭 、 传媒 、 石油石化 等领涨, 电子 、 通信 、 机械设备 等调整。交投较节前改善,ETF承接与政策呵护信号有助于稳定预期,后续关注量能与赚钱效应的进一步扩散。海外利率高位震荡,10月加息概率约两成,但年内再加息预期仍高,长久期资产估值约束尚未解除。基本面上,科技部分细分仍有景气与盈利支撑,部分材料与消费细分出现边际改善,三季报将检验修复成色。配置上继续沿盈利与景气寻找性价比,兼顾科技硬件、部分顺周期与基建链,红利
高盛最新报告显示:伊朗战争引发油价从3美元飙至5美元/加仑,民主党通用选票领先优势同步从5个百分点扩至9个百分点,两条曲线高度吻合。高盛认为,飓风Isaias再度冲击墨西哥湾63%海上产能,油价走向已成真正的"选票决定者"。美银警告:若参议院横扫两院将触发重大避险,恐致股市暴跌超10%、美元走弱。
 WikiFXWikiFXWikiFXWikiFXWikiFXWikiFXWikiFXWikiFXWikiFXWikiFX