
全球交易商监管查询APP
什么是WikiFX


美国财政部长期国债回购规模三倍扩容——但收益率不跌反升;油价突破100美元


摘要:市场综述:收益率无视干预继续上行,原油局势升级加深本节交易中最具影响力的故事,恰恰是隐藏在众目睽睽之下的那一个。美国财政部将其长期国债回购操作规模三倍扩容——宣布在9月10日的操作中最多回购60亿美元10至20年期国债,相较基线的20亿美元大幅扩大——但收益率仍然上行。10年期美债收益率触及2023年11月以来的最高水平。部分交易员此前预期回购规模会达到70至80亿美元,因此该公告在边际上令市场略
市场综述:收益率无视干预继续上行,原油局势升级加深
本节交易中最具影响力的故事,恰恰是隐藏在众目睽睽之下的那一个。美国财政部将其长期国债回购操作规模三倍扩容——宣布在9月10日的操作中最多回购60亿美元10至20年期国债,相较基线的20亿美元大幅扩大——但收益率仍然上行。10年期美债收益率触及2023年11月以来的最高水平。部分交易员此前预期回购规模会达到70至80亿美元,因此该公告在边际上令市场略感失望;但更深层的信号更为关键:市场并未因财政部介入而放下对长端的疑虑。
这一背景与美联储主席沃什在杰克逊霍尔会议上提到的“债券市场在回归通胀目标过程中的角色”相呼应。而现在,这句话的实际含义正逐步显现——财政部已成为一个主动参与者,而债券市场则在测试自己能推到多远。这样的格局,其重要性远超当日盘面表现。
原油向整个局面浇了一把火。布伦特原油自5月以来首次突破100美元,WTI紧随其后。路透社报道称,伊朗在美方击沉五艘伊朗油轮之后,袭击了霍尔木兹海峡附近的10艘船只——这是这场为期六个月的冲突中,涉及航运的最大规模升级。美国汽油价格在劳动节创下每加仑4.15美元的历史高位,高盛警告称,若这种模式持续,油价可能升至120美元以上。收益率上行、油价上行,加上距离美联储会议仅剩一周,已将美股推入连续第三个下跌交易日。
美元指数(DXY)
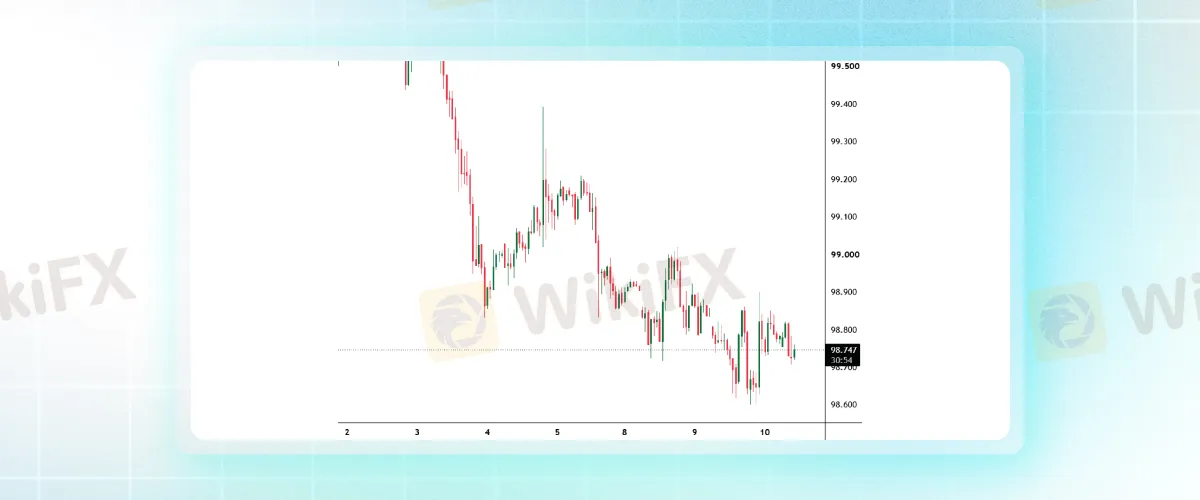
美元在收益率上行的支撑下略有回升,但仍处于99下方。这一组合颇具信号意义——通常而言,收益率飙升本应为美元带来更为干净的买盘。反应偏弱表明,美元多头日益关注围绕美联储的政治杂音,而非由基本面主导的利率叙事。本周晚些时候的PPI与核心PPI数据,将决定这种模糊是被化解、还是被进一步放大。
黄金
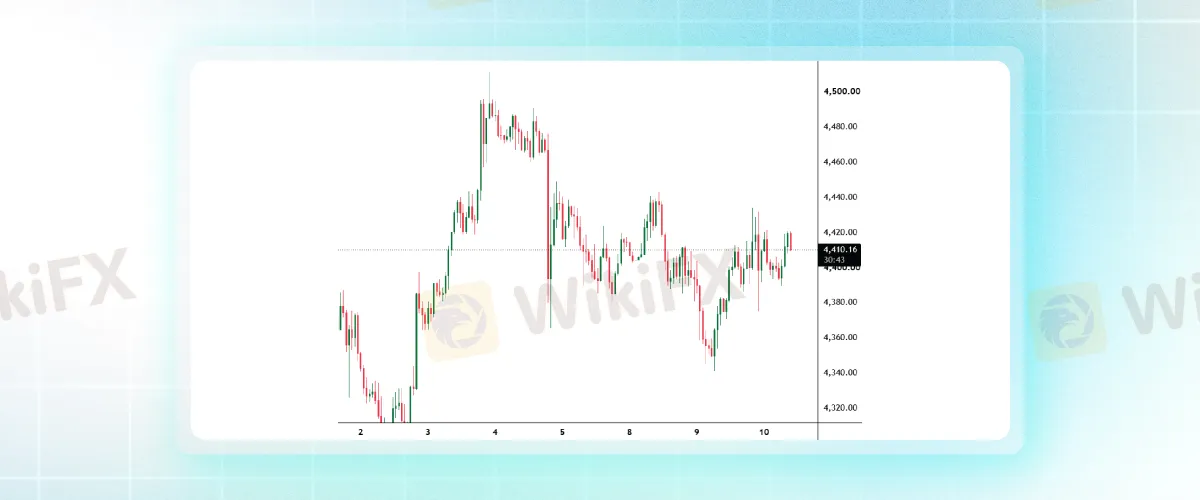
黄金进一步走高,受益于美元的疲软以及整体的避险氛围。每当地缘政治或财政层面的焦虑上升,黄金都会获得买盘支撑。而现在,鉴于财政部已公开介入国债曲线的长端,当前部分焦虑的性质已明确偏向财政层面。这与今年早些时候纯粹的“通胀对冲”叙事,存在微妙但重要的差别。
原油
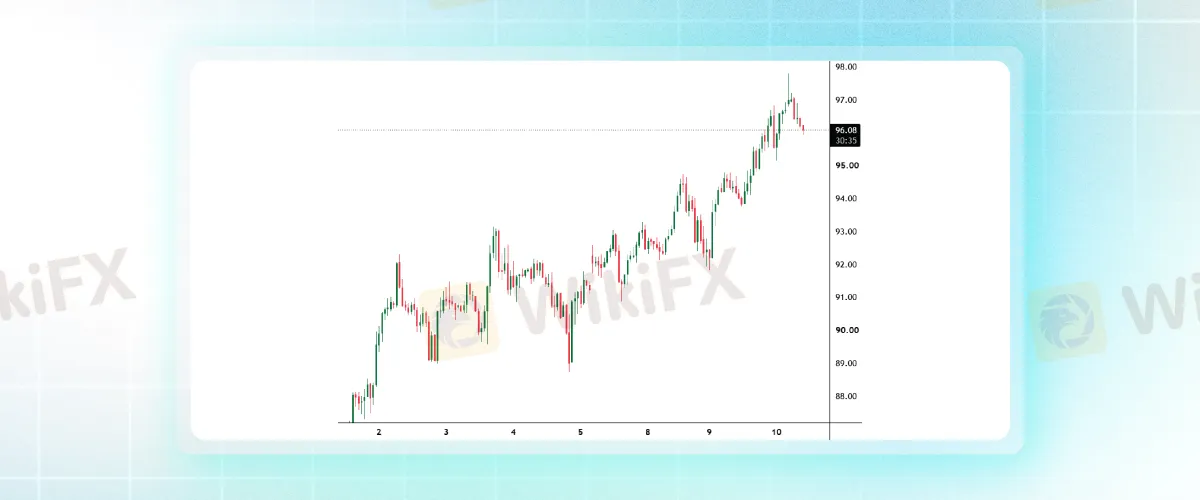
原油延续着本轮周期的一贯走势——每一条增量头条都在推动价格上行。霍尔木兹海峡附近的相互报复式船只袭击,标志着冲突进入了新阶段:从间接的经济施压,转向对能源基础设施的直接摧毁。高盛提出的120美元警告,现在已成为交易员应放在脑海中的“上限”参考,而非尾部情景。
欧元/美元
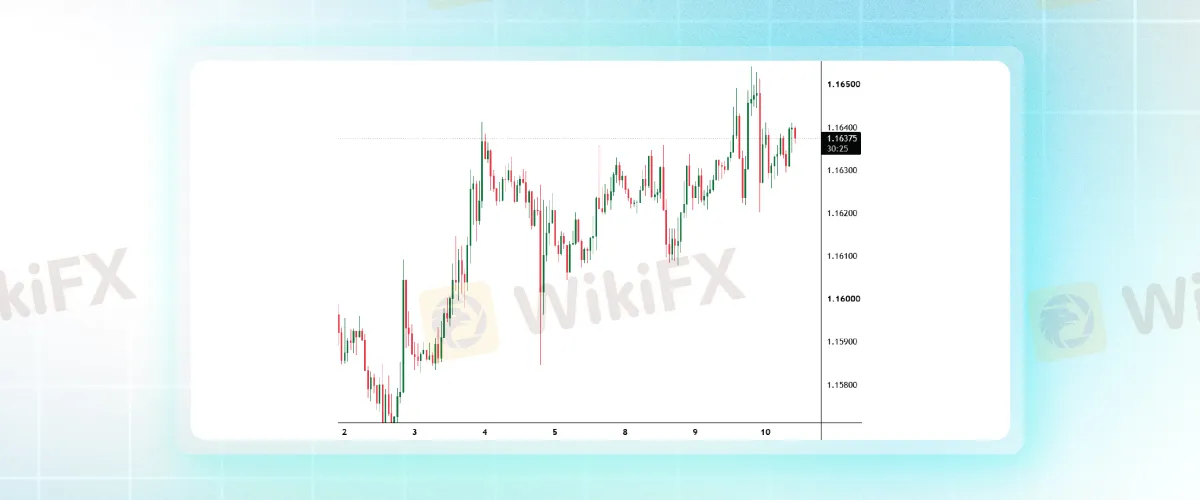
欧元在欧洲央行决议前保持在1.16上方。市场预期央行将加息25个基点至2.5%——这是年内第二次加息,由欧元区通胀重回3%上方所驱动。加息本身已被消化,真正的故事是前瞻指引。若拉加德暗示这就是本轮加息的顶部,欧元将面临“传闻买入、事实卖出”的风险;若她为进一步加息保留余地,那么在美元受美联储政治束缚背景下的政策分化交易,将获得新的动能。
焦点:债券市场成为核心故事
短期日历涵盖欧洲央行决议、美国PPI与核心PPI、初请失业金数据以及中东局势的持续跟进。但真正沉淀在所有资产之下的核心主题,是美国债券市场的走势。收益率在主动回购介入下仍处于多年高位,这是美联储在下周会议前无法忽视的信号。它使降息的政治压力更加复杂化,并为沃什暗示的“更长时间维持高利率”框架赋予了实质分量。
结语
三股力量正在同时汇聚:一个反抗财政干预的债券市场、一个在每条头条推动下不断走高的原油综合体、以及距今仅剩一周的美联储会议。仅任何一项就足以定义盘面;三项同时出现,则是市场在任一方向上出现放大级波动的经典组合——尤其是本周晚些时候美国通胀数据公布前后。请为波动而非方向做好准备,并密切关注国债长端的动向,其重要性不亚于原油盘面。
免责声明:
本文观点仅代表作者个人观点,不构成本平台的投资建议,本平台不对文章信息准确性、完整性和及时性作出任何保证,亦不对因使用或信赖文章信息引发的任何损失承担责任
热点资讯
油价与通胀预期牵动加元,USD/CAD连续三日反弹,等待压力测试
 WikiFX
英镑因美联储加息押注而走弱,接近 1.3500
WikiFX加元:CPI考验加拿大央行通胀警告 – 布朗兄弟哈里曼
WikiFX白银价格预测:白银/美元空头在64.75-64.85美元汇合区下方占据上风
WikiFX加拿大8月CPI预计显示通胀保持稳定
WikiFX欧元跌至1.1550下方的月度低点,受高油价和美联储加息押注影响
WikiFX日本央行加息或已无悬念,关键在于如何应对高市政府和贝森特的压力
WikiFX“站在光里”的光博会:1.6T光模块还在导入 6.4T的NPO又要来了
WikiFX突然,直线大跳水!美伊,局势突变!国际油价,大跌
WikiFX美联储议息本周落地 摩根士丹利基金:重点关注四大方向
WikiFX