Lời nói đầu:Cập nhật lịch kinh tế 16-18/9/2026: Fed quyết định lãi suất, FOMC dưới thời tân Chủ tịch Warsh; dữ liệu bán lẻ, việc làm Mỹ và sự kiện từ Anh, Nhật, New Zealand.
Tuần này, thị trường tập trung vào quyết định lãi suất của Fed và cuộc họp FOMC đầu tiên dưới thời Chủ tịch Kevin Warsh. Các dữ liệu bán lẻ, việc làm Mỹ và sự kiện từ Anh, Nhật, New Zealand cũng đáng chú ý.
WikiFX gửi đến bạn đọc bản tin tổng hợp chi tiết, giúp nhà đầu tư nắm bắt đầy đủ bối cảnh và tác động của từng sự kiện trước khi đưa ra quyết định.
 Mục lục
Bối cảnh chung: Thị trường căng thẳng trước giờ G
- Lợi suất trái phiếu Mỹ kỳ hạn 10 năm tiến sát 5%, cao nhất từ cuối 2023, do giá dầu Brent tăng gần 110 USD/thùng.
- ECB tăng lãi suất 25 điểm cơ bản ngày 10/9, cảnh báo lạm phát kéo dài do xung đột Trung Đông.
Bối cảnh này cho thấy áp lực lạm phát toàn cầu vẫn chưa hạ nhiệt, buộc các ngân hàng trung ương lớn phải duy trì lập trường thắt chặt. Điều đó khiến quyết định của Fed trong tuần này trở thành tâm điểm dẫn dắt dòng tiền toàn cầu.
Ngày 16/9: Bán lẻ Mỹ mở màn

- 19:30 giờ VN: Doanh số bán lẻ tháng 8 Mỹ. Dự báo tăng 0,8% sau giảm 0,6% tháng 7. Nhóm kiểm soát tăng 0,4%. Phục hồi chủ yếu do xe hơi và bán lẻ trực tuyến, không phản ánh cải thiện thực chất.
- 13:00: CPI Anh tháng 8, dự báo tăng 3,1% so với cùng kỳ.
Dữ liệu bán lẻ Mỹ là thước đo sức khỏe tiêu dùng, chiếm 70% GDP. Nếu con số thấp hơn kỳ vọng, áp lực lên Fed sẽ giảm, nhưng nếu tích cực, khả năng tăng lãi suất càng được củng cố, tác động trực tiếp đến tỷ giá USD và dòng vốn toàn cầu.
Ngày 17/9: Tâm điểm FOMC
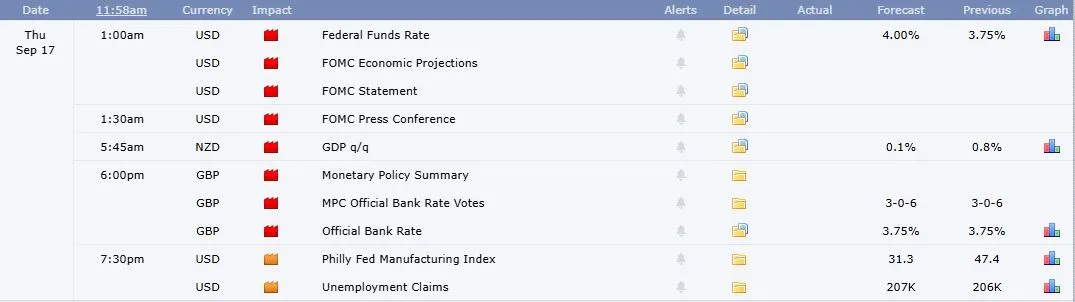
FOMC: Quyết định lãi suất đầu tiên sau ba năm
- 1:00 sáng giờ VN: Fed công bố lãi suất, dự báo kinh tế, tuyên bố chính sách.
- Xác suất tăng 25 điểm cơ bản: 87% theo CME FedWatch.
- JPMorgan, HSBC, Deutsche Bank dự báo tăng; SEB kỳ vọng lên 3,75-4,00%. Standard Chartered vẫn dự báo giữ nguyên.
Đây là sự kiện có sức ảnh hưởng lớn nhất tuần. Quyết định của Fed không chỉ định hình lãi suất Mỹ mà còn kéo theo phản ứng dây chuyền từ các ngân hàng trung ương khác, tác động đến tỷ giá, trái phiếu và chứng khoán toàn cầu.
Bài toán uy tín của Chủ tịch Warsh
- Kevin Warsh chủ trì FOMC đầu tiên. Ông là người diều hâu, nhấn mạnh kiểm soát lạm phát.
- Đối lập với Tổng thống Trump muốn lãi suất thấp.
- Họp báo 1:30 sáng: thị trường tìm tín hiệu về chu kỳ thắt chặt.
Cách Warsh xử lý áp lực chính trị sẽ quyết định niềm tin của thị trường vào tính độc lập của Fed. Nếu ông giữ lập trường cứng rắn, USD có thể mạnh lên; nếu nhượng bộ, rủi ro lạm phát tăng cao sẽ quay trở lại.
Sản xuất và việc làm Mỹ
- 19:30: Chỉ số sản xuất Philadelphia tháng 8: 47,4 điểm, cao nhất từ 4/2021.
- Số đơn trợ cấp thất nghiệp lần đầu: 206.000, gần dự báo 205.000.
Hai dữ liệu này xác nhận nền kinh tế thực vẫn vững, cho phép Fed duy trì chính sách thắt chặt mà không lo suy thoái. Đây là cơ sở để thị trường tin vào một đợt tăng lãi suất.
Ngân hàng Trung ương Anh
- 18:00: BoE công bố lãi suất, dự kiến giữ nguyên 3,75%. Ngôn ngữ có thể cứng rắn hơn.
Quyết định của BoE phản ánh lựa chọn khó khăn giữa kiểm soát lạm phát và hỗ trợ tăng trưởng. Diễn biến tại Anh thường tác động đến đồng bảng Anh và tâm lý chung tại châu Âu.
GDP New Zealand
- 5:45: GDP quý II dự báo tăng 0,3% so với quý trước.
Số liệu này phản ánh sức chịu đựng của nền kinh tế nhỏ, nhạy cảm với biến động toàn cầu, qua đó cung cấp thêm góc nhìn về tác động của giá năng lượng lên các nền kinh tế phụ thuộc xuất khẩu.
Ngày 18/9: Nhật Bản và châu Âu khép lại
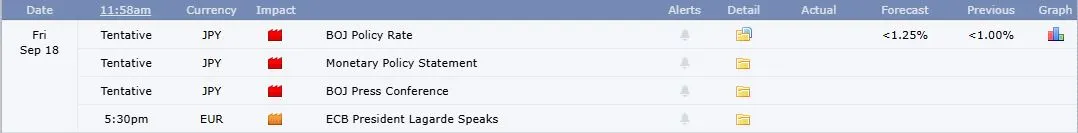
BOJ: Tăng lãi suất lên 1,25%
- Dự kiến công bố trong ngày. 100% chuyên gia kỳ vọng tăng 25 điểm cơ bản lên 1,25%, cao nhất từ 1995.
- Áp lực từ Mỹ thúc đẩy BOJ hành động.
Việc BOJ nâng lãi suất lên mức cao nhất gần ba thập kỷ đánh dấu bước ngoặt lớn với nền kinh tế Nhật. Động thái này có thể làm đồng yên mạnh lên, ảnh hưởng đến dòng vốn đầu tư quốc tế và các giao dịch chênh lệch lãi suất toàn cầu.
Chủ tịch ECB
- 17:30: Bà Lagarde phát biểu, cảnh báo lạm phát kéo dài.
Phát biểu của Lagarde cho thấy ECB vẫn thận trọng với lạm phát, đồng nghĩa chính sách thắt chặt có thể tiếp diễn. Điều này tác động đến triển vọng tăng trưởng của khu vực đồng euro và sức mạnh của đồng EUR.
Tổng hòa và triển vọng
Tuần lễ từ 16 đến 18 tháng 9 năm 2026 đánh dấu bước ngoặt quan trọng của nền kinh tế toàn cầu khi Fed nhiều khả năng thực hiện đợt tăng lãi suất đầu tiên sau ba năm, đưa chính sách tiền tệ Mỹ vào chu kỳ thắt chặt mới. Đây không chỉ là quyết định đơn lẻ mà còn là tín hiệu cho thấy kỷ nguyên lãi suất thấp đã chấm dứt, buộc mọi quốc gia phải điều chỉnh chiến lược tài chính.
Sự đồng thuận giữa thị trường, các ngân hàng đầu tư và khảo sát kinh tế cho thấy khả năng tăng lãi suất gần như đã được định giá. Tuy nhiên, câu hỏi lớn nhất nằm ở bước đi tiếp theo: liệu Fed sẽ dừng ở một đợt tăng duy nhất để củng cố uy tín, hay mở ra chu kỳ thắt chặt kéo dài nhằm kiểm soát lạm phát. Câu trả lời sẽ đến từ cuộc họp báo của Chủ tịch Kevin Warsh, và mọi từ ngữ ông sử dụng đều có thể làm thay đổi cục diện dòng tiền toàn cầu.
Bên cạnh đó, việc Nhật Bản nâng lãi suất lên mức cao nhất kể từ năm 1995 và Anh duy trì lập trường cứng rắn cho thấy xu hướng thắt chặt đang lan rộng khắp các nền kinh tế phát triển. Với nhà đầu tư, đây là giai đoạn cần đặc biệt thận trọng, bởi biến động từ chính sách tiền tệ có thể tạo ra cả cơ hội lẫn rủi ro lớn trên mọi thị trường.