Lời nói đầu:Cập nhật lịch kinh tế 2-8/11/2026: Mỹ công bố ISM PMI, bầu cử giữa kỳ, báo cáo việc làm Non-Farm và tâm lý tiêu dùng Michigan; loạt quyết sách từ RBA, BoE, ECB và ngân sách Canada cũng đáng chú ý.
Tuần này, thị trường tài chính toàn cầu bước vào giai đoạn biến động mạnh nhất quý IV với cuộc bầu cử giữa kỳ tại Mỹ, báo cáo việc làm phi nông nghiệp tháng 10 và hàng loạt quyết định chính sách từ RBA, BoE, ECB. WikiFX gửi đến bạn đọc bản tin tổng hợp chi tiết, giúp nhà đầu tư nắm bắt bối cảnh và tác động của từng sự kiện trước khi đưa ra quyết định.
 Mục lục
Bối cảnh: Thị trường đối mặt với “cú đúp” bầu cử và dữ liệu việc làm
Bước vào tuần đầu tiên của tháng 11/2026, giới đầu tư toàn cầu đang chuẩn bị cho một trong những tuần lễ dày đặc sự kiện nhất trong năm. Tâm điểm không chỉ đến từ cuộc họp của Cục Dự trữ Liên bang (Fed) mà còn từ cuộc bầu cử giữa kỳ tại Mỹ diễn ra vào ngày 3/11, sự kiện có thể làm thay đổi cán cân quyền lực chính trị và tác động đến triển vọng chính sách tài khóa.
Sau khi Fed quyết định giữ nguyên lãi suất trong cuộc họp cuối tháng 10, thị trường đang dồn sự chú ý vào báo cáo việc làm phi nông nghiệp tháng 10, dự kiến công bố vào ngày 6/11. Đây là thước đo quan trọng để đánh giá liệu nền kinh tế Mỹ có đủ sức chịu đựng để Fed tiếp tục thắt chặt trong tháng 12 hay không. Các chuyên gia tại Continuum Economics dự báo việc làm phi nông nghiệp tháng 10 sẽ tăng khiêm tốn 50.000 vị trí, với khu vực tư nhân đóng góp 45.000, trong khi tỷ lệ thất nghiệp dự kiến duy trì ở mức 4,2% sau khi tăng từ 4,1% trong tháng 9. Ngân hàng RBC đưa ra dự báo thận trọng hơn với mức tăng 42.000 việc làm, nhưng nhấn mạnh rằng thị trường lao động vẫn “ổn định” và không phải là mối lo ngại đối với Fed, nhờ tỷ lệ thất nghiệp thấp và nhu cầu tuyển dụng vẫn vững.
Về phía chính sách tiền tệ toàn cầu, tuần này chứng kiến sự phân hóa rõ rệt. Trong khi Fed được dự báo giữ nguyên lãi suất, Ngân hàng Dự trữ Australia (RBA) và Ngân hàng Trung ương Anh (BoE) được kỳ vọng sẽ tăng lãi suất để đối phó với áp lực lạm phát dai dẳng. Ngân hàng Trung ương châu Âu (ECB) có thể sẽ giữ nguyên lãi suất nhưng để ngỏ khả năng hành động trong tháng 12. Sự khác biệt này tạo ra những cơ hội và rủi ro đan xen trên thị trường ngoại hối.
Ngày 2-3/11: ISM PMI, JOLTS và bầu cử giữa kỳ Mỹ
Mỹ
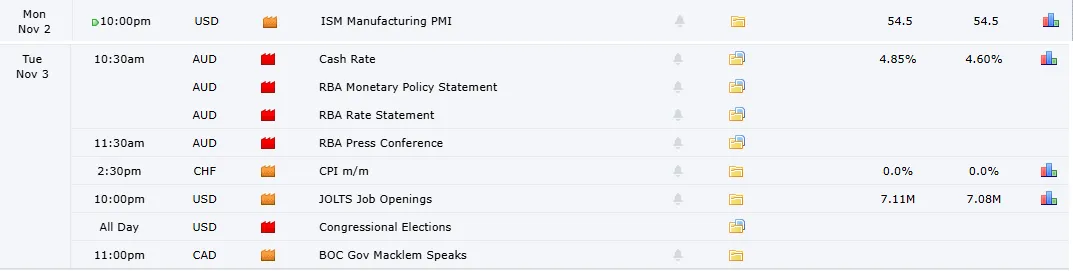
- ISM Manufacturing PMI (Chỉ số quản lý sức mua lĩnh vực sản xuất tháng 10) lúc 22:00 ngày 2/11. Dự báo giảm nhẹ nhưng vẫn duy trì trong vùng mở rộng. Chỉ số PMI sản xuất sơ bộ tháng 10 đã đạt 56,0 điểm, cao hơn mức 55,9 của tháng 9 và vượt kỳ vọng 55,5, cho thấy ngành sản xuất Mỹ vẫn đang trên đà tăng trưởng. Tuy nhiên, giới phân tích tại Action Forex nhận định chỉ số ISM sản xuất và dịch vụ có thể giảm nhẹ nhưng vẫn duy trì trong vùng mở rộng.
- JOLTS Job Openings (Số lượng vị trí tuyển dụng theo khảo sát JOLTS) lúc 22:00 ngày 3/11. Dữ liệu này cung cấp cái nhìn về nhu cầu lao động và mức độ thắt chặt của thị trường việc làm, là chỉ báo sớm cho báo cáo Non-Farm cuối tuần.
- Congressional Elections (Bầu cử giữa kỳ tại Mỹ) diễn ra trong ngày 3/11.
Cuộc bầu cử giữa kỳ là sự kiện chính trị quan trọng có thể ảnh hưởng đến triển vọng chính sách tài khóa và thuế quan của Mỹ. Tuy nhiên, giới phân tích tại Action Forex nhận định kết quả bầu cử khó có thể làm thay đổi đáng kể triển vọng kinh tế Mỹ trong ngắn hạn.
Australia
- Cash Rate (Lãi suất chính thức của RBA) lúc 10:30 ngày 3/11. Dự báo tăng 25 điểm cơ bản lên 4,85%, đánh dấu đợt tăng thứ năm trong năm 2026.
- RBA Monetary Policy Statement (Tuyên bố chính sách tiền tệ của RBA) lúc 10:30.
- RBA Rate Statement (Tuyên bố lãi suất của RBA) lúc 10:30.
- RBA Press Conference (Họp báo của RBA) lúc 11:30.
RBA được dự báo sẽ tăng lãi suất lên 4,85% trong cuộc họp ngày 3/11, đánh dấu đợt tăng thứ năm trong năm 2026. Ngân hàng Commonwealth Bank nhận định đợt tăng này là cần thiết để đối phó với áp lực lạm phát từ chi phí năng lượng cao, làn sóng đầu tư AI toàn cầu và các hạn chế năng lực trong nước. Thống đốc RBA Michele Bullock đã cảnh báo rằng một số rủi ro lạm phát được xác định trong dự báo tháng 8 đã trở thành hiện thực, và lạm phát có thể sẽ cao hơn dự báo cơ sở. Thị trường hiện định giá gần như 100% khả năng RBA tăng lãi suất trong tuần này.
Thụy Sĩ
- CPI m/m (Chỉ số giá tiêu dùng so với tháng trước) lúc 14:30. Dữ liệu lạm phát của Thụy Sĩ sẽ được theo dõi để đánh giá áp lực giá cả trong bối cảnh Ngân hàng Quốc gia Thụy Sĩ (SNB) vẫn duy trì lãi suất ở mức 0%.
Ngày 4-5/11: ISM Services, lạm phát châu Âu và quyết định của BoE
Mỹ
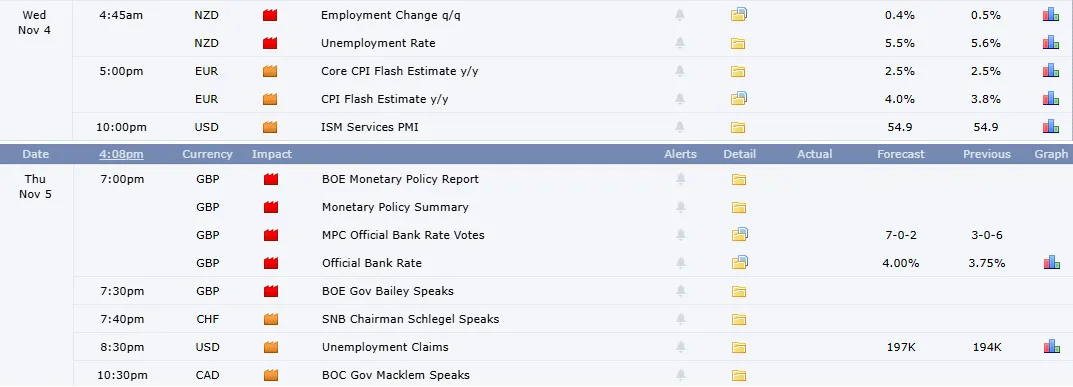
- ISM Services PMI (Chỉ số quản lý sức mua lĩnh vực dịch vụ tháng 10) lúc 22:00 ngày 4/11. Lĩnh vực dịch vụ chiếm phần lớn nền kinh tế Mỹ, và chỉ số này đã duy trì trong vùng mở rộng mạnh mẽ trong những tháng gần đây, phản ánh sức chống chịu của người tiêu dùng.
- Unemployment Claims (Số đơn xin trợ cấp thất nghiệp lần đầu) lúc 20:30 ngày 5/11. Dự báo ở mức khoảng 200.000 đơn, tiếp tục phản ánh thị trường lao động vẫn vững vàng.
Khu vực đồng euro
- Core CPI Flash Estimate y/y (Chỉ số giá tiêu dùng lõi sơ bộ so với cùng kỳ) lúc 17:00.
- CPI Flash Estimate y/y (Chỉ số giá tiêu dùng tổng thể sơ bộ so với cùng kỳ) lúc 17:00.
Lạm phát khu vực đồng euro dự kiến vẫn ở mức cao, với khảo sát của ECB cho thấy lạm phát trung bình có thể đạt 3,0% trong năm 2026, cao hơn mức 2,7% dự báo trước đó, và có thể chỉ quay về mục tiêu 2% vào năm 2028. Lạm phát lõi dự kiến ở mức 2,4% trong năm nay và 2,5% vào năm tới, cho thấy áp lực giá cả vẫn dai dẳng.
Anh
- BOE Monetary Policy Report (Báo cáo chính sách tiền tệ của BoE) lúc 19:00 ngày 5/11.
- Monetary Policy Summary (Tóm tắt chính sách tiền tệ) lúc 19:00.
- MPC Official Bank Rate Votes (Kết quả bỏ phiếu của Ủy ban Chính sách Tiền tệ) lúc 19:00.
- Official Bank Rate (Lãi suất chính thức của BoE) lúc 19:00. Dự báo tăng lên 4,0% từ mức 3,75%, đánh dấu đợt tăng đầu tiên kể từ tháng 8/2023.
- BOE Gov Bailey Speaks (Thống đốc BoE Andrew Bailey phát biểu) lúc 19:30.
BoE được dự báo sẽ tăng lãi suất lên 4,0% trong cuộc họp ngày 5/11, đánh dấu đợt tăng đầu tiên kể từ tháng 8/2023. Khảo sát của Reuters cho thấy các nhà kinh tế kỳ vọng đợt tăng này, trong bối cảnh lạm phát vẫn cao hơn mục tiêu 2% của BoE. Tuy nhiên, giới phân tích tại Oxford Economics nhận định BoE có thể sẽ không đưa ra tín hiệu rõ ràng về số lần tăng lãi suất tiếp theo, và biên bản cuộc họp hoặc phát biểu của Thống đốc Bailey có thể cho thấy lãi suất khó đạt đến mức mà thị trường tài chính đang định giá.
Canada
- Annual Budget Release (Công bố ngân sách thường niên) lúc 04:00 ngày 6/11 (giờ Việt Nam, tức tối 5/11 giờ Canada).
Ngân sách liên bang Canada được công bố trong bối cảnh triển vọng kinh tế khá ảm đạm sau khi đàm phán thương mại Mỹ-Canada đổ vỡ. Thống đốc BoC Tiff Macklem đã bày tỏ lo ngại về chi phí năng lượng cao lan sang các sản phẩm khác và cân nhắc việc tăng lãi suất để duy trì kỳ vọng lạm phát.
Thụy Sĩ
- SNB Chairman Schlegel Speaks (Chủ tịch SNB Martin Schlegel phát biểu) lúc 19:40.
Ngày 6-7/11: Tâm điểm Non-Farm và tâm lý tiêu dùng Mỹ
Mỹ
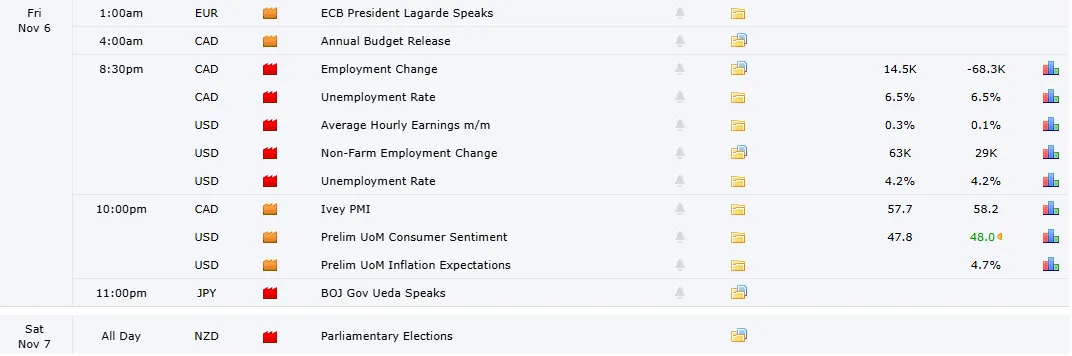
- Average Hourly Earnings m/m (Thu nhập bình quân theo giờ so với tháng trước) lúc 20:30. Dự báo tăng 0,3%, giữ tốc độ tăng so với cùng kỳ ổn định ở mức 3,0%.
- Non-Farm Employment Change (Số liệu việc làm phi nông nghiệp tháng 10) lúc 20:30. Dự báo tăng khoảng 42.000 đến 65.000 vị trí, sau mức tăng khiêm tốn của tháng 9. Đây là sự kiện quan trọng nhất trong tuần, quyết định kỳ vọng về động thái chính sách của Fed trong cuộc họp tháng 12.
- Unemployment Rate (Tỷ lệ thất nghiệp) lúc 20:30. Dự báo duy trì ở mức 4,2%.
- Prelim UoM Consumer Sentiment (Chỉ số tâm lý tiêu dùng Michigan sơ bộ tháng 11) lúc 22:00. Dự báo giảm xuống 47,5 điểm từ mức 48,0 của tháng 10, tiếp tục cho thấy sự bi quan của người tiêu dùng Mỹ.
- Prelim UoM Inflation Expectations (Kỳ vọng lạm phát Michigan sơ bộ tháng 11) lúc 22:00. Kỳ vọng lạm phát một năm dự báo ở mức 4,7%, duy trì ở mức cao và là mối lo ngại đối với Fed.
Báo cáo việc làm phi nông nghiệp là tâm điểm của tuần. Với mức dự báo khá thấp, nếu con số thực tế thấp hơn hoặc chỉ ở mức quanh 50.000, thị trường có thể cho rằng Fed đã đạt được mục tiêu hạ nhiệt thị trường lao động mà không gây suy thoái, qua đó giảm áp lực tăng lãi suất. Ngược lại, nếu việc làm tăng mạnh hơn dự báo, kỳ vọng Fed thắt chặt trong tháng 12 sẽ tăng lên, hỗ trợ đồng USD. Chỉ số tâm lý tiêu dùng Michigan và kỳ vọng lạm phát cũng rất quan trọng, đặc biệt khi kỳ vọng lạm phát đang ở mức 4,7%, cao hơn nhiều so với mục tiêu 2% của Fed.
Canada
- Employment Change (Số liệu thay đổi việc làm) lúc 20:30. Continuum Economics dự báo việc làm Canada tăng 20.000 vị trí, phục hồi từ hai tháng giảm mạnh liên tiếp, nhưng tỷ lệ thất nghiệp dự kiến duy trì ở mức 6,5%.
- Unemployment Rate (Tỷ lệ thất nghiệp) lúc 20:30.
- Ivey PMI (Chỉ số PMI của Ivey) lúc 22:00.
Nhật Bản
- BOJ Gov Ueda Speaks (Thống đốc BOJ Ueda phát biểu) lúc 23:00 ngày 6/11.
New Zealand
- Parliamentary Elections (Bầu cử Quốc hội New Zealand) diễn ra trong ngày 7/11.
Nhận định chung
Tuần lễ từ 2/11 đến 8/11/2026 là một trong những giai đoạn có mật độ sự kiện dày đặc và có sức ảnh hưởng lớn nhất trong quý IV. Sự kết hợp giữa bầu cử giữa kỳ Mỹ, báo cáo việc làm phi nông nghiệp và loạt quyết định chính sách từ RBA, BoE, ECB tạo ra một môi trường giao dịch đầy biến động nhưng cũng không thiếu cơ hội.
Điểm đáng chú ý nhất là sự phân hóa ngày càng rõ trong chính sách tiền tệ toàn cầu. Trong khi RBA và BoE được dự báo tăng lãi suất để đối phó với lạm phát dai dẳng, Fed và ECB có thể sẽ giữ nguyên lãi suất nhưng để ngỏ khả năng hành động trong tương lai. Sự khác biệt này tạo ra những cơ hội chênh lệch lãi suất trên thị trường ngoại hối, đặc biệt là giữa AUD, GBP với USD và EUR.
Về dữ liệu kinh tế Mỹ, báo cáo Non-Farm và chỉ số tâm lý tiêu dùng Michigan sẽ là hai cột mốc quan trọng nhất. Nếu việc làm tăng khiêm tốn và kỳ vọng lạm phát vẫn ở mức cao, Fed có thể sẽ tiếp tục giữ nguyên lãi suất trong tháng 12 để có thêm thời gian đánh giá. Ngược lại, nếu thị trường lao động mạnh hơn dự báo, khả năng Fed thắt chặt trở lại sẽ tăng lên, hỗ trợ đồng USD. Với nhà đầu tư, đây là giai đoạn cần theo dõi sát sao từng dữ liệu và thông điệp chính sách, bởi biến động từ chính trị và tiền tệ có thể tạo ra cả cơ hội lẫn rủi ro lớn trên mọi thị trường.