지연 차익거래, 왜 내 주문만 거부될까
호가 갱신 속도와 체결 속도의 차이를 이용하는 주문 패턴인 지연 차익거래를 정의하고, 가격 피드와 체결이라는 두 시계가 어긋날 때 생기는 가격 틈과 기대 순이익 계산식, 플랫폼이 지연 측정부터 대응 분류까지 어떤 순서로 이상 주문 패턴을 걸러내는지 정리한다. 스캘핑과의 차이, 오탐 가능성 같은 한계도 함께 다룬다.
오리지널
简体中文
繁體中文
English
Pусский
日本語
ภาษาไทย
Tiếng Việt
Bahasa Indonesia
Español
हिन्दी
Filippiiniläinen
Français
Deutsch
Português
Türkçe
한국어
العربية
اردو


요약:IB(소개 브로커)와 화이트 라벨, 백오피스가 외환 시장에서 맡는 역할을 정리하고, 리베이트가 스프레드와 커미션에서 어떻게 나뉘어 흐르는지 설명한다. 가정한 수치로 계산 구조를 따라가 보고, 리베이트 조건을 볼 때 초보자가 놓치기 쉬운 오해를 짚는다.
 목차
FX에서 IB(소개 브로커)는 고객을 브로커에 연결해 주고 그 대가를 받는 역할이다. 대가는 보통 리베이트(고객이 거래한 양에 비례해 지급되는 수수료)나 CPA(고객 한 명을 모집할 때 받는 고정 소개비) 형태로 정산된다. 화이트 라벨은 브로커가 가진 플랫폼과 결제, 리스크 관리 시스템을 임대해 자기 브랜드로 거래 서비스를 운영하는 구조를 말한다. 두 역할 모두 돈을 새로 만드는 것이 아니라, 고객이 낸 비용이 다시 나뉘어 흐르는 경로를 만든다.
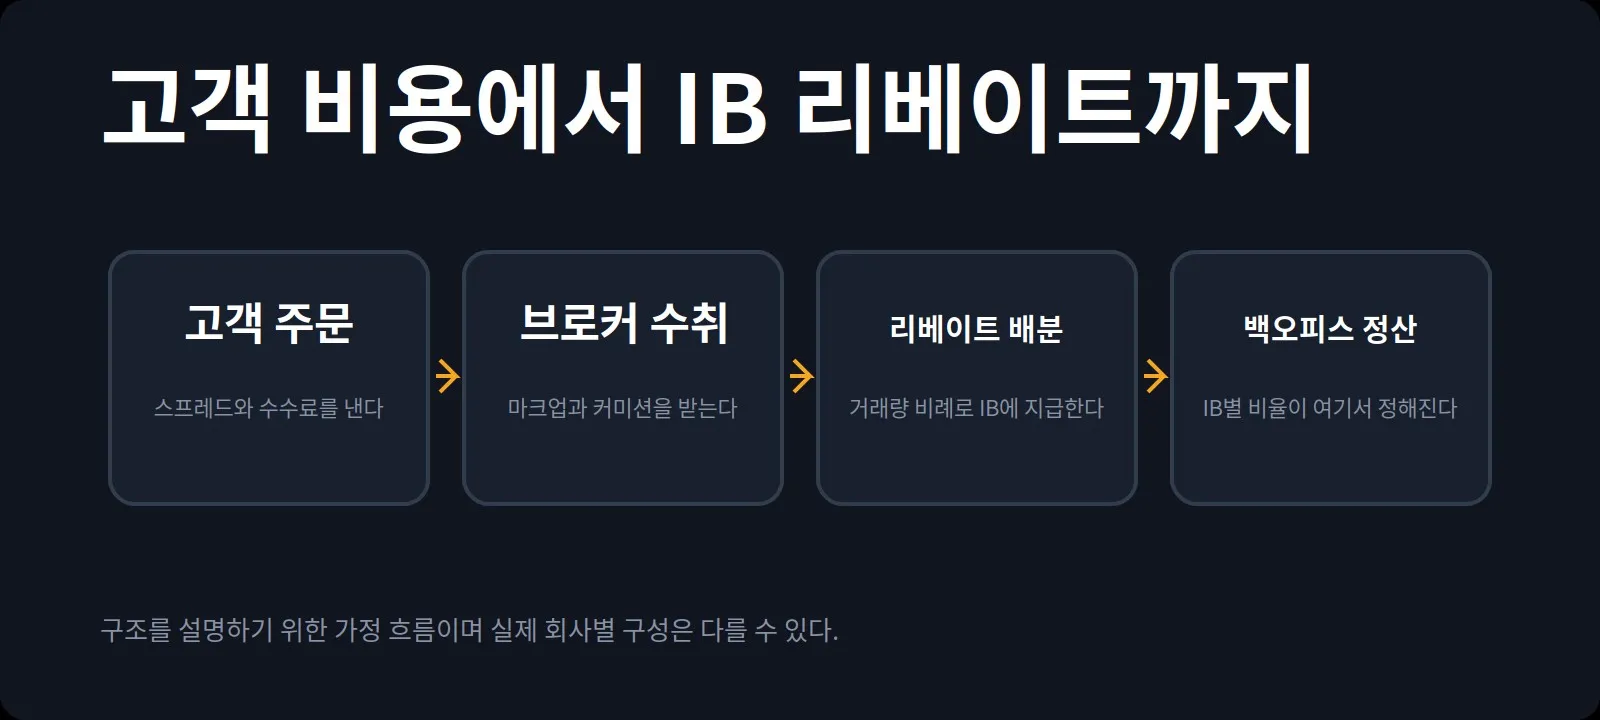
고객이 낸 비용이 브로커와 IB로 나뉘는 흐름
여기서 백오피스는 관리자용 시스템을 뜻한다. 계좌를 등급별로 나누고, 등급마다 스프레드와 수수료를 설정하고, IB별 리베이트 비율을 입력하는 곳이 백오피스다. 고객이 보는 화면은 프런트엔드이고, 그 뒤 숫자를 정하는 쪽은 백오피스다.
먼저 아래 개념을 정리해야 한다. 스프레드는 매수 호가와 매도 호가의 차이다. 핍은 환율 표시의 마지막 자리 한 단위 움직임이고, 랏은 거래 단위로 1표준랏은 기준 통화 10만 단위를 가리킨다. 이 세 가지가 리베이트 계산의 재료가 된다.
고객이 낸 비용이 브로커와 IB 쪽으로 나뉘는 경로는 여러 갈래다.
계산 자체는 단순하다.
리베이트(USD) = 거래 랏 수 × 리베이트(핍) × 1랏당 1핍 가치(USD)
여기에 숫자를 넣어 보자. 다음은 구조를 보여주기 위한 가정이며 실제 조건이 아니다. EURUSD 호가가 1.14 부근이라고 두고, 유동성 공급자 기준 원시 스프레드를 0.2핍, 고객 계좌에 적용되는 스프레드를 1.0핍으로 잡자.
그 차액 0.8핍 가운데 0.3핍이 IB 리베이트로 배정된다면, 고객이 EURUSD 1표준랏을 한 번 진입해 청산할 때 IB 쪽에는 0.3 × 10 = 3 USD가 배정된다. 같은 IB 아래 계좌들이 한 달 동안 합계 500랏을 거래했다면 계산상 1,500 USD가 된다. 이 숫자는 흐름을 보여주기 위한 가정일 뿐이며 실제 지급액이나 수익을 뜻하지 않는다.
눈여겨볼 점은 이 금액의 출처다. 리베이트는 고객이 낸 스프레드와 커미션 안에서 나온다. 스프레드 마크업이 커지면 IB 몫도 커질 수 있지만, 고객이 내는 총비용도 함께 커진다.
IB와 화이트 라벨, 백오피스는 돈이 어디서 나와 누구에게 나뉘는지를 보여주는 유통 구조 개념이다. 이 구조를 알면 계좌 조건표에 적힌 스프레드와 수수료가 왜 그렇게 적혀 있는지 읽어낼 수 있다. 다만 이 개념은 어떤 상품이 유리한지, 언제 거래해야 하는지를 알려주지 않는다. 비용 구조를 이해하는 일과 거래 결과가 좋아지는 일은 서로 다른 문제다.
면책 성명:
본 기사의 견해는 저자의 개인적 견해일 뿐이며 본 플랫폼은 투자 권고를 하지 않습니다. 본 플랫폼은 기사 내 정보의 정확성, 완전성, 적시성을 보장하지 않으며, 개인의 기사 내 정보에 의한 손실에 대해 책임을 지지 않습니다.